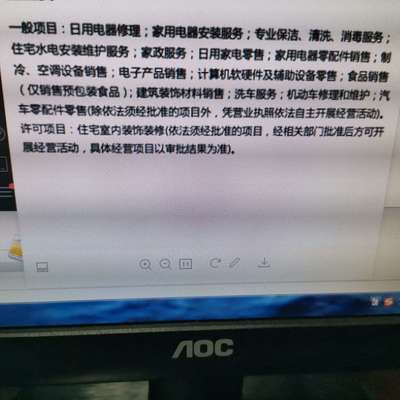
在企业经营过程中,发票开具与经营范围密切相关,但并非完全一一对应。针对您单位的营业执照经营范围(含建筑材料销售),以及询问的“能否开具建筑服务费”“计算机辅助设备修理”两项内容,需结合现行税收法规和市场监管规则进行分析。以下逐项予以说明。
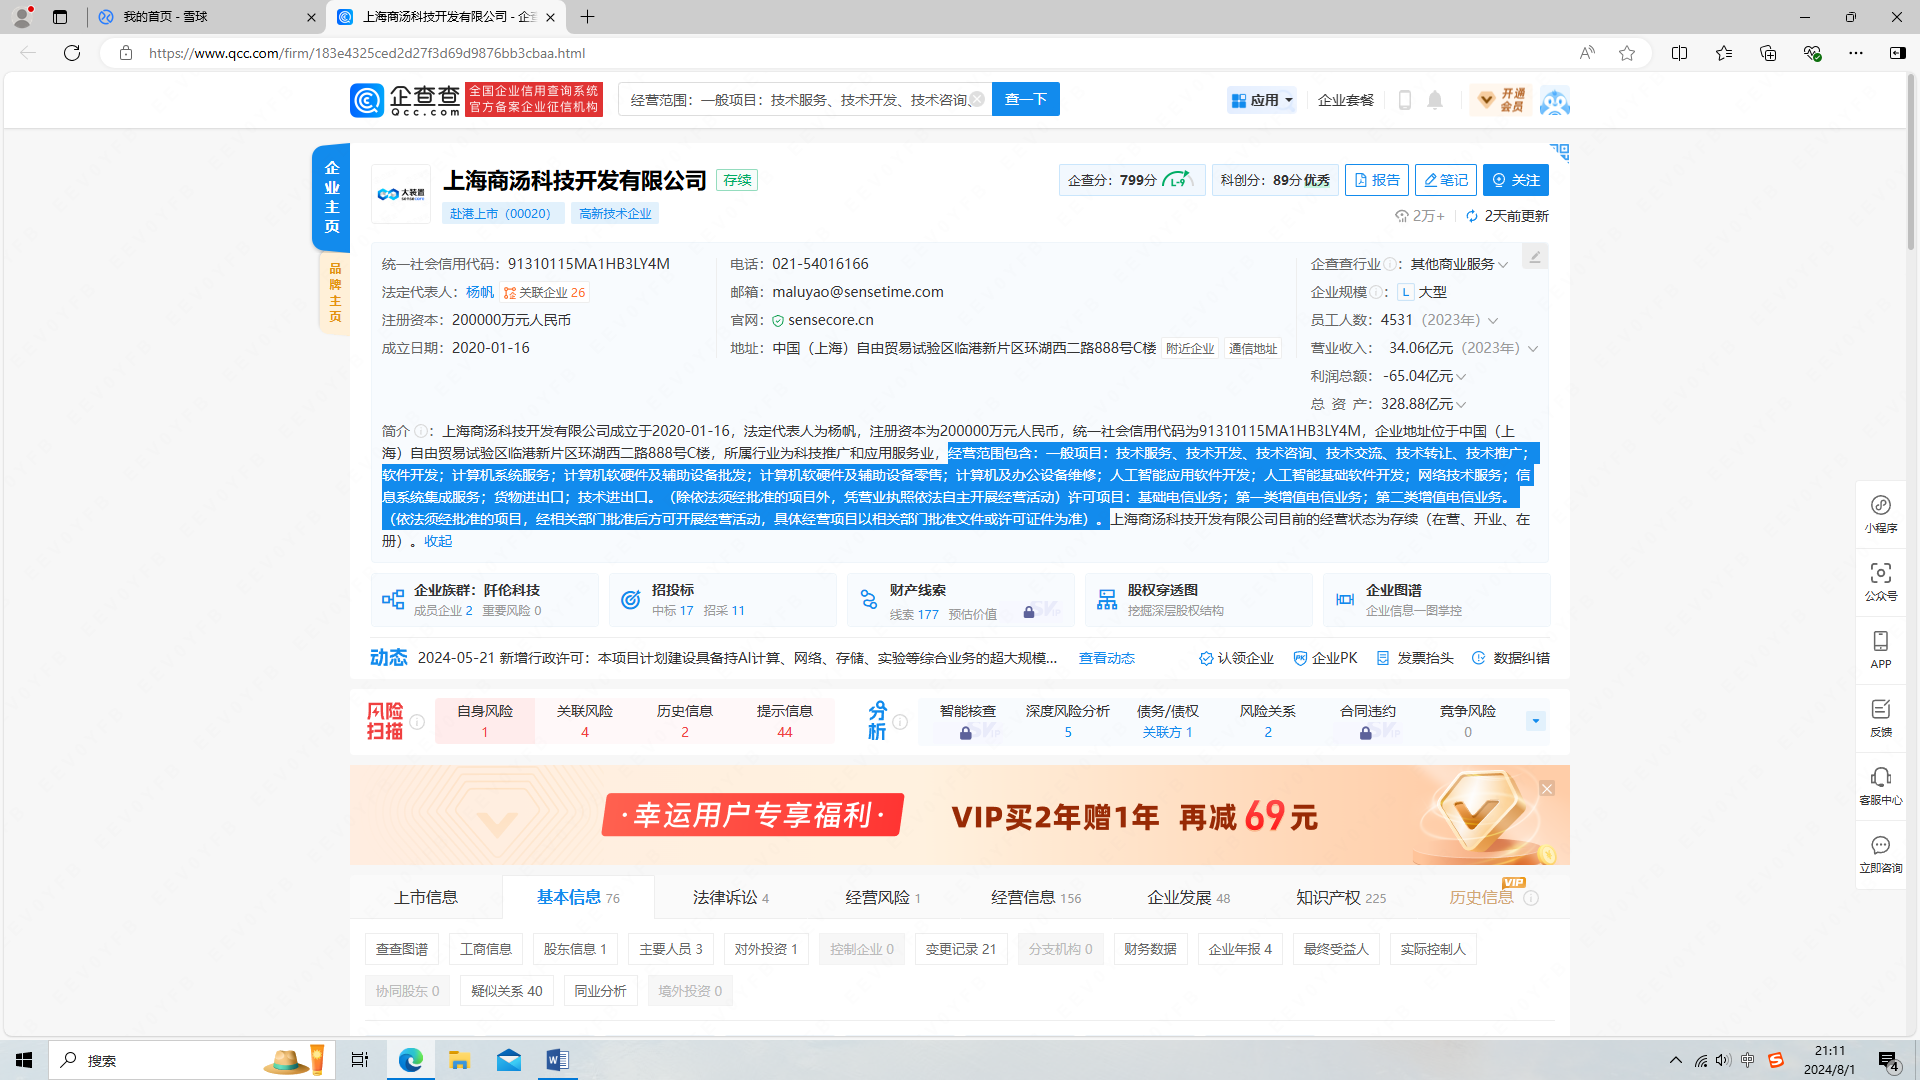
一、营业执照经营范围与发票开具的基本关系
根据《中华人民共和国发票管理办法》及其实施细则,纳税人应在发生真实交易的前提下,按照实际经营业务开具发票。发票内容应与实际提供的货物或服务相符,而不必严格限定在营业执照列明的经营范围之内——前提是该项经营不属于须经行政许可的项目。对于一般经营项目,在未变更营业执照的情况下,偶尔发生超出经营范围的真实业务,通常可按“实际业务”开票;但若长期、经常性从事该项业务,建议向市场监管部门申请增加经营范围,以符合规范经营要求。
二、关于开具“建筑服务费”的可行性
- 建筑服务的界定:建筑服务包括工程服务、安装服务、修缮服务、装饰服务和其他建筑服务。若您单位实际承接并实施了此类业务(如提供工程施工、安装、修缮等),则属于发生真实建筑服务。
- 经营范围缺失的影响:您单位的经营范围仅为“建筑材料销售”,不包含建筑服务。如果只是兼营或偶发提供建筑服务,理论上可按真实业务开具“建筑服务费”发票并申报纳税。但从合规经营和税务风险防控角度,建议在此之前或同时办理经营范围变更,增加“建筑服务”或“工程施工”等项目。
- 税务处理要点:开具建筑服务发票时,一般纳税人适用9%税率(清包工、甲供工程等符合条件可选择简易计税3%),小规模纳税人适用3%(现行阶段性优惠可能为1%,以最新政策为准)。同时注意项目所在地预缴等规定。
- 风险提示:若经营范围长期没有建筑服务而持续开具该类发票,可能被税务机关质疑业务真实性;若被认定为“超经营范围开票且业务不真实”,则存在虚开风险。因此在真实业务基础上,尽快完善经营范围登记更为稳妥。
三、关于“计算机辅助设备修理”的开票问题
- 业务定性:计算机辅助设备修理属于“修理修配劳务”或“现代服务—修理修配”以外的分类,在增值税税目中通常归入“修理修配劳务”(针对有形动产)或若涉及软件维护则可能属于“信息技术服务”。单纯对计算机、打印机等硬件设备进行修理,一般按照“修理修配劳务”开具发票。
- 与经营范围的关系:您单位的经营范围未包含此项。对于偶发维修业务,基于真实交易可直接开具“修理修配劳务”或“计算机修理费”发票;若该项业务将长期开展,建议增加“计算机及办公设备维修”等经营范围。
- 税率:修理修配劳务一般纳税人适用13%税率;小规模纳税人适用3%(享受阶段性优惠的按1%,依最新公告执行)。劳务发生地与机构所在地一致性一般无强制异地预缴要求。
四、实务操作建议
综合上述分析,提出以下建议:
(1)遵循“业务真实、票实相符”底线。凡开具发票,必须有真实合同、资金流和业务成果支撑。
(2)对于短期内偶发的建筑服务、计算机修理业务,可先按实际业务开具发票、如实申报,同时积极办理经营范围变更登记,增加“建筑服务”“计算机及办公设备维修”等项目。
(3)核查相关业务是否需要资质许可。建筑服务部分类别可能需要施工资质(视项目规模和性质而定);单纯销售建材或小型维修通常无需前置许可。
(4)如建筑服务涉及跨县(市、区)提供,需按规定在项目地预缴增值税及附加;开票时备注栏注明项目名称和项目地址(建筑服务发票要求)。
(5)针对混同开票风险,在开票系统中选择了正确税收分类编码,并保存完整的交易资料备查。
您单位在真实发生业务的前提下,原则上可以开具“建筑服务费”和“计算机辅助设备修理”发票。但由于当前经营范围未涵盖这两项,建议及时办理工商变更登记以满足长期合规需要,并在过渡期内做好真实业务证据链管理。具体执行时,可向主管税务机关或专业税务顾问确认当地操作口径。